导读:本文依托2026年7月泛非网(allafrica.com)“从棉花至服装”产业企划调研素材与《非洲商业》(Africa Business)行业专题,综合近期多家外媒调研信息,聚焦非洲棉花产业价值流失难题,探讨产业增值留存的实现路径。文章整合西非、东非、南部非洲实地调研,剖陈殖民遗留分工、上游配套薄弱、制造业融资难、区域市场割裂、国际刻板偏见五大发展桎梏。文章以埃塞俄比亚纺织工业园、肯尼亚Bt棉花复苏为转型样本,以西非C4+国家区域纺织走廊规划为协同案例,同时审视本土非遗纺织的发展短板,进而从各国自主产业调控、多边金融与国际组织联合扶持、工业制造与非遗文创双线布局、重塑全球产业认知四大维度梳理破局思路,并规划原料夯实、加工补短板、打通大陆统一市场三步升级路线,力求推动非洲摆脱单一原料产地定位,搭建自主完整棉纺全产业链。
从棉花到服装:非洲棉花如何守住产业红利
编写:秦翔
非洲坐拥全球过半优质长绒棉,年产棉花260万吨,占全球总产量10%;但七成原棉低价外销,本土深加工率不足5%,整条产业链终端利润非洲仅分得不到3%,大量产业溢价持续外流。
原棉经欧美、亚洲加工成衣后,以原料原价20至50倍售价回流非洲。坐拥顶级棉花资源却难以分享产业收益,根源不只是设备、产能缺口,更是失衡贸易格局、国际偏见、长期资金短缺等多重矛盾叠加。
业内普遍认为,利润流失显性表现为本土加工产能不足,隐性损失来自全球根深蒂固的产业刻板印象。当前非洲同步推进多条破局路径:埃塞俄比亚借鉴中国特区模式建纺织园区,西非棉花四国联合打造区域纺织走廊,肯尼亚依靠高产Bt棉重启种植,泛非与WTO联合投放百亿级产业金融,传统布艺开发文创赛道,多方举措合力破解发展困局。
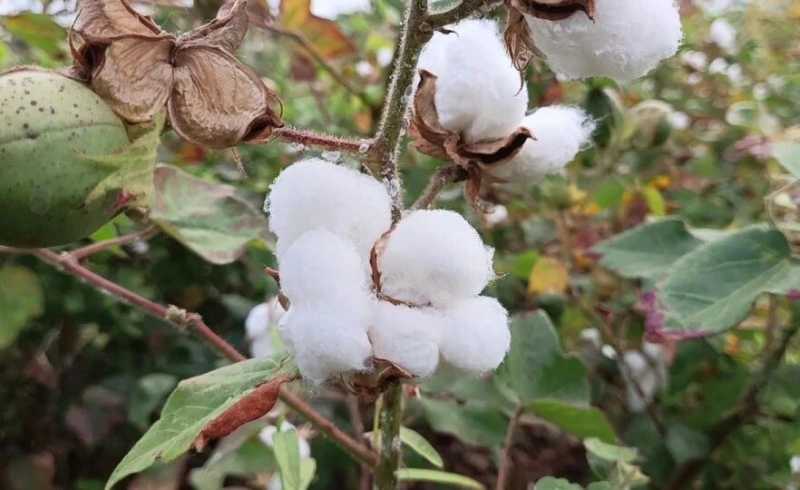
图源:allAfrica
01 历史遗留难题:天生好棉田,却被锁在原料产地
非洲棉花产业的被动格局根源始于殖民时代。工业革命时期欧洲纺织产业对原料需求激增,殖民者在非洲划定专属棉花种植区,建立不平等分工体系:非洲仅负责原料种植,而纺纱、成衣、品牌销售等高利润环节全部由欧美掌控。
18—19世纪棉花产业与奴隶贸易深度绑定,殖民者刻意压制非洲本土千年手工纺织技艺,本土织布工艺逐步边缘化。即便各国独立,这套失衡贸易规则并未彻底重构。时至今日,西非核心产棉区仍延续“只种不加工”旧分工,98%原棉直接出口亚洲、欧美,本土纺纱、成衣环节近乎空白。
非洲本土纺织文化底蕴深厚:马里千年泥染布、塞拉利昂印花土布、埃塞俄比亚传统手工织物,均依托本地棉花发展而成。2026年马里泥染工艺获得欧盟地理标志认证,但相关技艺长期局限于小作坊、民俗服饰,难以规模化商业变现。
02 非洲三大优质产棉区现状
1. 西非“棉花四国+”(马里、布基纳法索、贝宁、乍得,科特迪瓦为观察员国)。西非是全球长绒棉核心供给带,棉纤维品质具备天然国际溢价,全区域超1000万民众生计直接依托棉花产业。2026年马里棉花产量59.85万吨,为本国第二大出口商品,2024年棉花出口创收近7000万美元,直接保障全国四成农村家庭收入。但殖民遗留产业结构弊病突出,区域98%原棉未经轧纺加工直接外运,纺纱、成衣等高附加值环节完全外流,每年海量加工利润流向海外。
为破解单一原料出口困局,西非依托WTO《棉花伙伴关系(PPC)》倡议共建跨区域纺织走廊,摒弃各国分散发展模式,实行分工协同:马里、布基纳法索聚焦规模化植棉,贝宁、乍得布局轧纺纱基地,科特迪瓦依托港口承接成衣制造。布基纳法索已投入1.555亿美元完成本土棉花企业国有化,全链条管控籽棉收购、仓储与外销,稳定农户保底收购价。同时马里深耕非遗纺织赛道,将千年泥染工艺标准化运营,依托欧盟地理标志开拓海外特色服饰市场,同步兼顾大宗原料出口与本土文创品牌增收。
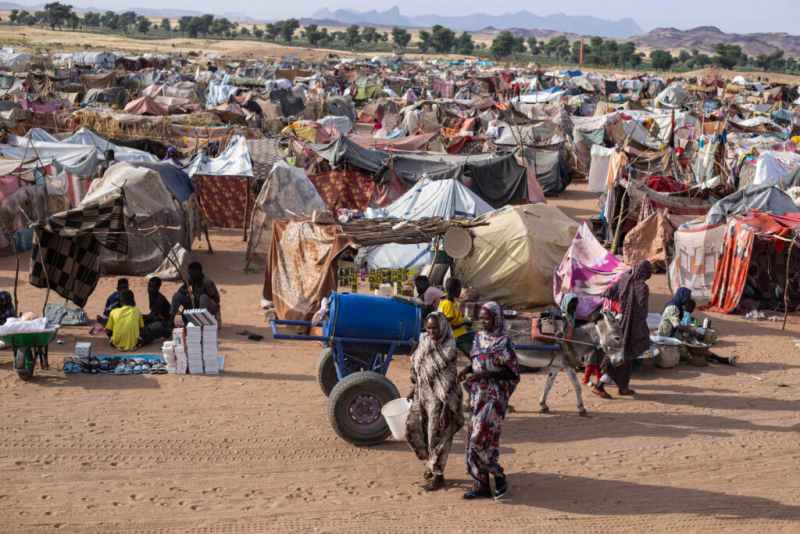
马里、布基纳法索等西非产区孕育泥染、土布等非遗纺织技艺,图为西非萨赫勒乡村风貌(图源:AFP)
2. 东非双核心:埃塞俄比亚、肯尼亚。东非形成两条差异化产业发展路径,二者均面临原料种植与本土加工割裂的共性难题。埃塞俄比亚全境300万公顷土地适宜植棉,当前开发不足3%,借鉴中国特区模式建成22座专业纺织工业园,标杆阿瓦萨(Hawassa)园区入驻300余家投资商,用工峰值3.5万人,成衣出口高峰年均增速超50%。但本土棉花纤维与进口纺织设备适配度低,每加工100吨本地棉花亏损16.4万美元,园区生产高度依赖进口棉纱;同时代工产业存在短板,工人基础薪资难以覆盖生活成本,自主独立工会缺失,仅依靠企业内部委员会协调劳资关系,粗放制造模式可持续性不足。
肯尼亚棉花曾是农村“白色黄金”,20世纪70年代拉穆郡(Lamu)依靠合作社打通产销链路,片区棉花收成峰值可达9吨。后期资本垄断棉花购销渠道,农户议价权彻底丧失,籽棉产量从巅峰3.8万吨暴跌至2023年1100吨。2019年商业化Bt抗虫转基因棉花成为复苏核心,拉穆郡如今贡献全国60%棉花产能,棉农数量从不足3000人增至15000人,Bt棉每公顷产量较传统品种净提升两倍。产业复苏仅局限于种植端,良种发放滞后、农户缺乏正规土地产权、本土轧纺产能不足等问题尚未解决,当前0.55美元/公斤的收购价难以覆盖种植成本,新增原棉只能低价外销,无法供给国内170余家美国《非洲增长与机遇法案》(AGOA)成衣代工厂。
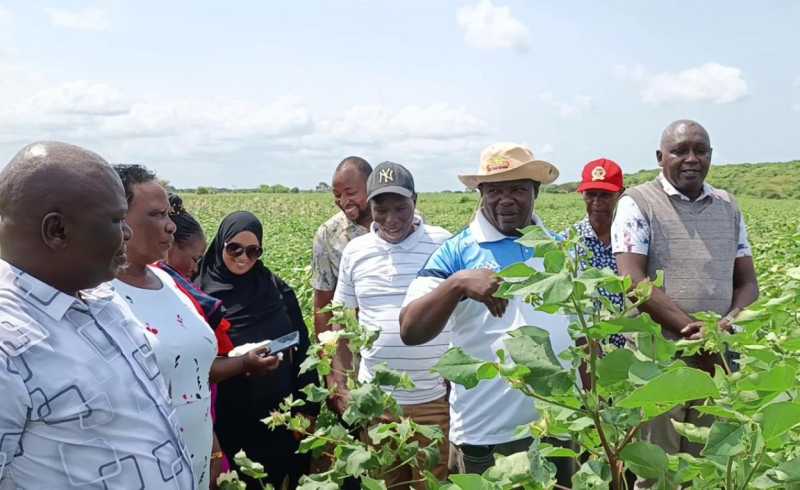
肯尼亚湖合作社协会主席戴维·恩朱古纳(最右侧,David Njuguna),在拉穆郡农业首席执行委员陪同下,与棉农及协会成员一同视察棉花种植园(图源:AFP)
3. 南部非洲津巴布韦。津巴布韦曾是南部非洲棉花产业龙头,优质长绒棉为烟草之外第二大创汇作物,巅峰时期惠及百万农村家庭。近十年受极端干旱、国际棉价暴跌、本土资金链断裂等多重冲击,产业持续衰退,棉价最低跌至0.35美元/公斤,2024年产量跌至1.2万吨,降幅超96%。产业发展存在三重核心短板:灌溉基建覆盖率不足三成,旱情直接大幅减产;收购市场高度垄断,单一企业掌控全国85%籽棉收购权,轧棉厂房设备老化,翻新资金缺口达2500万美元;下游产业链近乎空白,全国仅两座小型织布厂,国内服装企业九成布料依靠进口。
2026年当地推出系统性产业修复方案,棉花研究所推广抗旱杂交棉,将每公顷产量从500公斤提升至4吨;政府划定省级纺织特区,戈奎地区(Gokwe)投入1550万美元建设棉籽综合加工厂,延伸棉籽加工附属收益;金融机构落地农户前置农资信贷,稳定种植端生产意愿。依托非洲大陆自贸区产销联盟,津巴布韦同步对接东非、西非纺织园区输出优质皮棉,同步新建配套纺纱车间,计划全年产量回升至3.85万吨,逐步缩小本土加工外流缺口。
03 整条产业链处处断层:守着金山,利润大多外流
其一,种棉环节基础薄弱,原料供给不稳。多数棉田无稳定灌溉设施,完全靠天吃饭,极端天气直接冲击产量与棉花品质。各国培育高产棉种,但缺乏资金大面积推广,农户长期使用低产老旧品种。
棉农无官方价格兜底机制,国际棉价下行时大量农户弃种转行。棉花采摘、分级无统一行业标准,区域原料调配壁垒高,西非“棉花四国+”虽优质棉储量充足,但各国分级规则不统一,跨区加工运输成本大幅抬升。
埃塞俄比亚存在特有痛点:本土棉花纤维特性与进口纺织设备不匹配,加工易卡顿,每处理100吨本地棉花亏损16.4万美元,服装厂只能大量进口棉纱,本土原料优势无法释放。
肯尼亚同样面临配套缺失难题:良种供给、农田水利、价格保护机制全部缺位,土地产权不确定削弱农户长期投入意愿;即便Bt棉拉升种植规模,本土轧棉、纺纱产能仍无法消化增量原棉,只能低价外销。津巴布韦则受制于灌溉设施匮乏、收购市场垄断,农户生产积极性波动极大。
其二,纺纱织布环节缺口巨大,加工收益持续外流。全非洲本土深加工棉花占比不足5%,仅塞内加尔95%原棉直接出口;西非C4+区域98%棉花未经加工外运。贸易收支严重失衡:非洲每年出口原棉创收150亿美元,而进口布料、成衣支出高达500亿美元,常年处于高额贸易逆差。非洲纺织品进口市场规模达500亿美元,若本土加工产能提升,仅削减五成进口依赖,每年可留存250亿美元本土产业资金。
纺织产业属于重资产长周期行业,建厂回本周期7—12年,设备使用周期10—15年,但非洲本土银行贷款期限仅3—5年,最高利率12%,严苛抵押规则会吞噬工厂25%—35%利润;大量手握技术、订单的加工厂受资金约束无法扩产。
肯尼亚本土纺织产能长期不足,Bt棉带动种植复苏后,加工厂依旧依赖境外棉纱、成品布料进口,本土种植收益难以留在国内产业链。即便依托WTO规划的50亿美元区域投资,西非纺纱厂房建设仍存在融资落地慢、配套基建滞后问题;津巴布韦老旧轧棉设备也因长期资金短缺难以完成更新。
其三,成衣发展两条路线,各存短板难以规模化增收。
路线一:外贸代工(莱索托、埃塞俄比亚、肯尼亚)
莱索托依托美国《非洲增长与机遇法案》(AGOA)免税政策,曾是非洲成衣出口主力,巅峰吸纳5.4万工人,贡献全国19.2%GDP。疫情、海外政策变动后用工规模缩减至3.41万人,单纯依赖外部贸易政策模式抗风险能力极弱。
埃塞俄比亚是东非代工标杆,建成22座纺织主导型工业园,完整借鉴中国80年代深圳特区开发模式:划定专属产业片区,对外资实施税收减免、低价工业用地、简化审批流程,园区自主统筹基建与招商。
园区85%产能聚焦纺织服装,标杆项目为投资2.5亿美元的阿瓦萨工业园,2015年动工。园区为农村女性提供稳定就业,2019年阿瓦萨园区女工占比86%,阿达玛园区女工占比96%,数十万女性获得正规产业岗位。但高速扩张背后暗藏劳工隐患:园区基础薪资低于当地生存开支标准,工人议价渠道狭窄。多重外部冲击持续拖累产业:疫情订单缩减、美国取消AGOA资格、红海航运抬升成本,单一代工模式风险凸显。
肯尼亚依托出口加工区承接AGOA成衣代工,现有170余家大型服装制造企业,但代工产业与本土棉花种植完全割裂,工厂原料全部进口,本地棉花资源无法赋能代工产业。
路线二:本土传统布艺文创(马里、塞拉利昂、肯尼亚)
马里妇女抱团传承千年泥染工艺,承接海外小众特色服饰订单。塞拉利昂设计师组建行业协会,将本土印花、土布元素融入现代服饰,产品登陆加纳时装周。肯尼亚设计师尝试融合部落纹样开发成衣。同时WTO联合国际足联达成合作,以西非纺织走廊为基地生产校园足球服饰、球迷周边,为本土成衣提供稳定初期订单。
但文创赛道普遍体量偏小,无统一生产标准,无法承接大批量外贸订单,仅能深耕高端小众市场,难以带动全产业规模化增收。津巴布韦本土特色布艺尚处于萌芽阶段,未形成市场化发展路径。
04 四大现实拦路虎,困住整个棉花产业
第一,金融周期错配,制造业缺少长期低成本资金。纺织项目投入高、回本慢,但非洲本土银行仅发放短期贷款,长期产业债券、股权投资产品稀缺。国际小额援助仅能维持工厂基础运营,埃塞成熟园区、肯尼亚轧棉升级、西非区域纺织走廊、津巴布韦设备翻新项目扩产大多依靠海外母公司、多边机构注资。
为破解资金难题,WTO牵头《棉花伙伴关系》计划,未来十年动员50亿美元专项投资,全部投向轧棉厂升级、纺纱车间、一体化纺织园区、本土设计孵化,预计直接创造50万个制造业、物流、时尚产业岗位。非洲进出口银行同步配套专项信贷,二者形成资金互补,但高额利息、短期还款压力仍持续挤压本土加工厂利润空间。
第二,上游种植配套缺位,原料品质供给不稳定。良种推广、农田水利、农户价格保护三大基础保障缺失,棉花产量、品质波动剧烈。各国棉花分级标准不统一,区域原料调配效率低下,西非跨国纺织走廊落地的最大阻碍便是分级规则差异。农户议价能力薄弱,棉价下跌即放弃种植,埃塞棉种设备不兼容、肯尼亚良种滞后、津巴布韦灌溉不足均是连锁衍生问题。
第三,国际刻板偏见带来巨额隐形损失。西方媒体长期固化“非洲仅能出口原料、无法生产高品质纺织品”的认知。泛非网调研显示,这类偏见每年让非洲各国额外承担42亿美元借贷成本;金融机构将非洲纺织划定为高风险行业,埃塞俄比亚工业园、肯尼亚本土纺织、西非加工项目、津巴布韦棉企均难以获取长期低息贷款。国际采购商仅低价收购原棉,忽视非洲有机种植、非遗布艺独特价值,加工、品牌溢价全部外流。
第四,区域市场各自为战,自贸区规则不完善。非洲区域产业互补性突出:擅长规模化植棉,埃塞俄比亚具备成熟成衣代工产能,肯尼亚棉花种植持续复苏,津巴布韦具备优质棉供给潜力。但各国贸易壁垒、不完善原产地规则、滞后跨境物流结算,阻碍棉花、布料、成衣跨区域流通。
自贸区成衣原产地规则要求服装面料产自非洲,但棉纱跨区流转细则仍未落地;标准模糊易造成海外半成品贴牌“非洲制造”,挤压本土收益。单一国家市场体量有限,代工产能高度依赖外销;西非C4+纺织走廊正是整合区域产能、打破市场割裂的核心方案。
05 各地主动突围,产业迎来转型转机
其一,各国统筹管控产业链,叠加多边区域协同。布基纳法索完成棉花企业国有化,全流程管控收购加工。马里依托国有企业规模化种植,标准化开发泥染文创。埃塞俄比亚出台全国棉花规划,同步优化园区劳工薪资保障。肯尼亚推广Bt棉,新建轧棉厂消化本土产能。津巴布韦落地杂交棉推广与棉籽深加工项目,补齐种植端附属收益。
西非C4+依托WTO《棉花伙伴关系》搭建跨国纺织走廊,五国分工布局轧棉、纺纱、成衣产能,共享港口、电力、物流配套,打破单国规模瓶颈。
其二,泛非+WTO双轨百亿级产业金融,激活全链条。非洲进出口银行推出50亿美元纺织振兴计划,WTO配套十年50亿美元专项投资,资金用于老旧轧棉厂升级、一体化纺织工业园新建、本土设计师扶持;项目目标新增50万吨本土棉花加工产能、创造50万个就业岗位,埃塞俄比亚园区、肯尼亚轧棉项目、西非纺织走廊、津巴布韦设备更新均为重点扶持对象。泛非统一支付系统PAPSS落地,缩减跨境贸易成本,助力产品覆盖全非13亿消费市场。
其三,工业化量产+非遗文创双线并行,新增体育服饰稳定订单。规模化工业赛道:塞内加尔、埃塞俄比亚、肯尼亚、西非C4+依托园区量产成衣,对接欧盟环保纺织标准,打造有机棉花标签;同时承接国际足联校园、赛事服饰订单,锁定长期基础需求。埃塞俄比亚完善园区基建与劳工保障;肯尼亚提升本土原料消化比例;西非集中建设纺纱基地;津巴布韦同步推进小型纺织特区建设。
文创特色赛道:西非、肯尼亚强化布艺知识产权保护,融合民族纹样打造原创时尚IP;津巴布韦同步培育本土手工纺织品牌,与大规模代工形成高低市场互补。
其四,讲好本土产业故事,消解全球刻板认知。泛非网系列调研、WTO西非棉花专项报道、埃塞俄比亚工业园纪实等多语种内容,通过行业峰会、青年赛事向全球展示完整棉纺产业链。埃塞俄比亚工业化、肯尼亚Bt棉复苏、西非纺织走廊、津巴布韦产业修复等案例逐步扭转海外偏见,降低行业融资成本,持续吸引长期海外投资。
06 三步走完整升级,实现从种棉到成衣全自主
第一步:夯实棉花种植基础,统一区域原料标准。依托非洲大陆自贸区搭建全非共享棉种平台,大面积推广抗旱杂交棉、肯尼亚Bt抗虫棉。全面落地订单农业,建立棉价保护机制对冲国际波动。统一全非洲棉花采摘、分级标准,消除西非走廊跨区调配壁垒,完善灌溉、仓储、土地确权基础设施,同步解决埃塞设备适配、肯尼亚良种滞后、津巴布韦缺水三大核心难题,稳定高品质原料输出。
第二步:补齐深加工短板,分层落地区域分工。依托地理资源协同分工:西非C4+主攻轧棉纺纱,打造跨国纺织走廊;埃塞俄比亚依托成熟园区专注成衣制造,完善劳工保障;肯尼亚配套轧棉产能消化Bt棉;津巴布韦扩充本土纺纱车间,对接南北区域原料供需。
落地WTO专项信贷与泛非产业债券,推出7—12年长周期低成本融资;抓住全球供应链转移、欧盟绿色纺织风口,打造“非洲有机可持续棉纺”公共品牌,依托国际足联合作稳定海外订单,全面提升国际议价能力。
第三步:打通非洲统一大市场,完善自贸区贸易规则。完善自贸区原产地细则、跨境物流与结算体系,厘清棉纱、成衣跨区认定标准,杜绝海外半成品贴牌;依托13亿人口大陆市场消化各国代工产能,形成规模优势。坚持“规模化海外代工+本土文创高端品牌”双轨发展,量产成衣抢占大众市场,非遗服饰赚取品牌溢价;持续传播完整产业链发展实践,完成从出口原棉到输出本土设计、自有品牌成衣的转型。
07 结语
非洲棉花产业发展滞后,并非缺少优质棉源与劳动力,而是殖民时代遗留的不平等分工、短期化本土金融体系、全球长期认知偏见、自贸区配套规则不完善四重枷锁叠加制约。这片大陆拥有顶尖长绒棉资源、勤恳产业工人、独一无二的传统纺织文化;埃塞俄比亚借鉴中国特区模式建成规模化纺织工业园、肯尼亚依靠Bt棉花推动种植业复苏、西非依托WTO50亿美元投资规划跨区域纺织走廊、津巴布韦全面修复本土棉产业链,四大板块多元实践充分证明,非洲完全有能力搭建自主完整现代化成衣制造产业链。
塞内加尔持续运转的纺纱产线、走向国际的马里泥染非遗、产能回暖的津巴布韦棉田、重焕生机的拉穆棉区、阿瓦萨工业园数万产业工人、泛非与WTO合计百亿级产业扶持资金,无数细碎变革正在汇聚成产业转型的核心力量。
未来非洲跳出低价外销原棉的单一发展模式,依托大陆自贸区打通内部循环,对外输出承载本土工艺、原创设计、自有品牌的纺织成衣,非洲有望开启这场跨越百年的产业价值逆袭。
来源:非洲研究小组
 欢迎来到中国南南合作网